O número que o investidor lê antes de entrar na sua obra
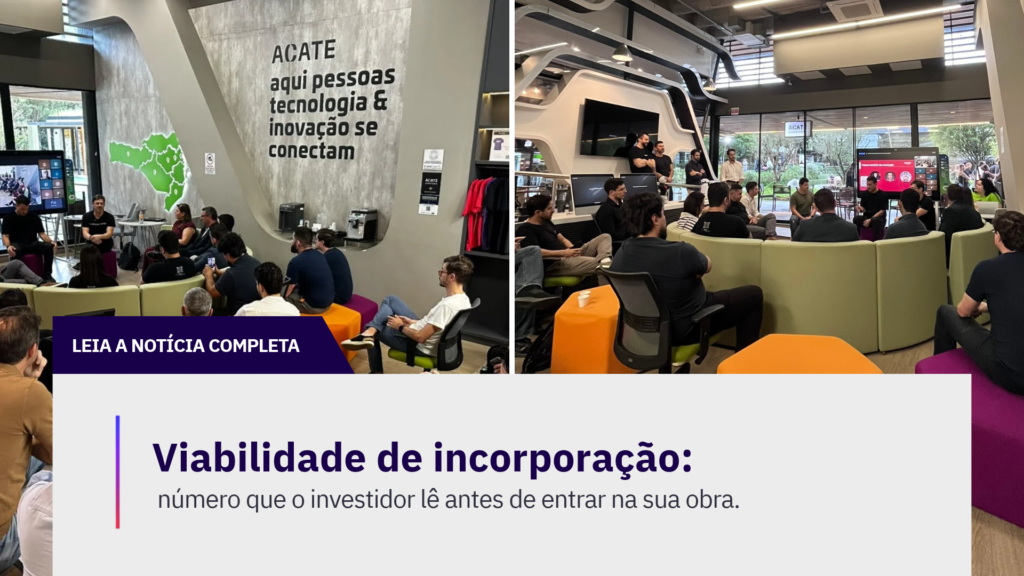
Em outubro, Danilo Casagrande, sócio e Diretor Financeiro e de Marketing da TÁTICO, representou a TÁTICO no encontro da vertical Construtech da ACATE (Associação Catarinense de Tecnologia), em que dois painelistas chegaram à mesma conclusão. Thiago Schütz, advogado com quase 20 anos em fusões e aquisições de empresas de tecnologia, falou por quem investe em construtechs. João Carlos Gondim, da Smart Global, por quem incorpora e investe em imóveis há mais de 30 anos. Para os dois, quando o dinheiro rende bem parado, só entra em negócio de risco quem enxerga governança.
Ao final, Danilo perguntou ao João como uma empresa como a TÁTICO pode ajudar a construir cultura de governança em incorporadoras pequenas e médias. A resposta foi simples e direta: segundo ele, o arroz com feijão bem-feito em governança e controladoria já coloca a empresa à frente da maioria das concorrentes.
Este artigo trata desse arroz com feijão.
Quanto o empreendimento precisa render para valer o risco?
Com a Selic em 13,75% ao ano (Copom, setembro de 2026), o investidor conservador tem pouco motivo para sair da renda fixa. Na conta apresentada por João, descontados o IPCA projetado de 5,22% e 2,06% de impostos, sobram 6,47% reais ao ano. Sem obra, sem atraso e sem chamada de capital.
Esse é o piso, e todo empreendimento concorre com ele. Por isso, a primeira conversa com o investidor gira em torno de indicadores.
O negócio cai na checagem
Pela experiência de Thiago em diligências, duas empresas com a mesma receita recebem propostas diferentes porque o risco percebido é diferente, e a operação costuma cair na conferência dos documentos. A governança mínima que encurta essa conferência é pouco glamorosa: acordo de sócios, alçadas de aprovação, contabilidade confiável e passivos mapeados.
A lógica vale para a incorporadora que capta por SPE, SCP, cotas de empreendimento, crowdfunding ou CCB. Na incorporação, a checagem passa por três perguntas: quanto rende, em quanto tempo o dinheiro volta e quanto vou precisar colocar no pior mês?
Os indicadores de viabilidade que o investidor lê
- TIR (taxa interna de retorno): a rentabilidade anual do fluxo de caixa, comparada com a renda fixa na mesma base (real com real, nominal com nominal).
- Payback descontado: em quantos meses o capital volta, considerando o custo do dinheiro no tempo.
- Exposição máxima de caixa: o maior volume de recursos que o projeto consome antes de se pagar, e em que mês. É o número que mostra se o parceiro vai precisar de aporte adicional, o que João apresentou como premissa a evitar.
- Sensibilidade: o que acontece com os três se o custo subir, as vendas atrasarem ou o preço cair.
A sensibilidade separa o estudo de viabilidade da peça de vendas. O investidor experiente sabe que a TIR é uma projeção e quer saber quanto ela aguenta antes de ficar abaixo do piso.
Custo e prazo: as premissas que dependem da incorporadora
Todo indicador sai de três premissas: receita, prazo e custo. As duas últimas estão dentro de casa.
Em um exemplo ilustrativo, com a obra representando 50% do VGV (valor geral de vendas), cada 5% de aumento no custo consome 2,5 pontos percentuais de margem. Se a obra também atrasa, a TIR cai duas vezes: pelo custo maior e pelo dinheiro parado por mais tempo. Em 2025, o INCC subiu 5,92%, acima da inflação de 4,26%, puxado pela mão de obra (+8,98%), segundo a CBIC.
O arroz com feijão, aqui, tem quatro itens:
- Premissa de custo declarada: o estudo diz se usou orçamento paramétrico ou executivo, e o investidor precifica o que está declarado.
- Cronograma físico-financeiro na base da curva de aportes: é dele que saem a exposição máxima de caixa e o payback.
- Indicadores reprojetados durante a obra: o acompanhamento de custo e prazo atualiza TIR, payback e exposição a cada ciclo.
- Relatório ao investidor no formato do estudo: TIR projetada x reprojetada, todo trimestre, inclusive quando o número piora.
São itens de método e constância, que cabem na equipe e nas ferramentas que a empresa já tem. É nesse ponto que a TÁTICO atua, com orçamento, planejamento e acompanhamento de obras organizados para alimentar a viabilidade.
Para a premissa de custo, a referência útil são obras da mesma tipologia, padrão e região, já que o CUB mede projetos-padrão e, pela NBR 12721, deixa de fora fundações, elevadores e equipamentos. É essa comparação com obras reais que a COMPAREO, a plataforma de benchmarking de custos de obra da TÁTICO, entrega.
Cinco perguntas antes da próxima captação
- A TIR do seu estudo está na mesma base (real ou nominal) da renda fixa com que será comparada?
- Você sabe qual é a exposição máxima de caixa do empreendimento e em que mês ela acontece?
- O estudo mostra o payback descontado, ou só o simples?
- Com custo 5% maior e vendas seis meses mais lentas, a TIR ainda fica acima do piso?
- Depois do lançamento, você reprojeta os indicadores e reporta ao investidor no mesmo formato do estudo?
Se duas ou mais respostas incomodaram, o próximo lançamento já tem pauta antes da primeira reunião com investidor. Fale com a TÁTICO sobre as premissas de custos e prazo do seu próximo estudo de viabilidade.