Cadastro de Insumos e Reforma Tributária: o ajuste operacional que vai decidir o custo real da sua obra
Enquanto o mercado discute e aguarda definição sobre alíquotas e prazos, uma tarefa silenciosa está determinando quem vai aproveitar crédito tributário em 2027 e quem vai pagar a conta duas vezes: a atualização do cadastro de insumos.
Um detalhe técnico com impacto direto no caixa
A Reforma Tributária costuma ser discutida em duas camadas: a política, sobre alíquotas e prazos, e a estratégica, sobre margem e precificação. Tem uma terceira camada que quase ninguém comenta, a operacional. E é ela que decide se a construtora vai aproveitar crédito ou vai perdê-lo: o cadastro de insumos.
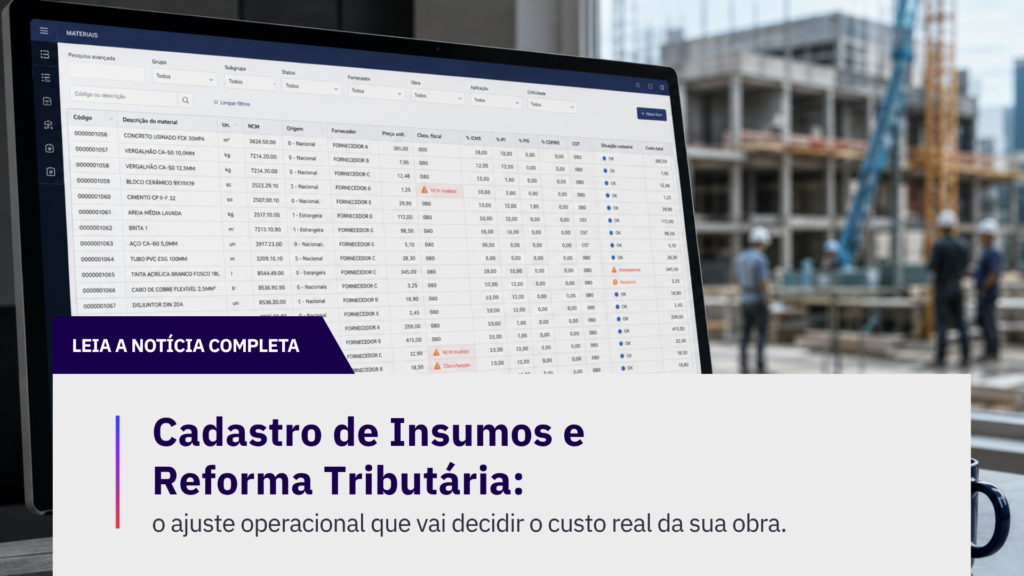
Cada material e cada serviço contratado pela obra vai precisar de uma classificação fiscal individual — NCM, CEST, tributação de CBS e IBS — dentro do sistema de gestão. Sem isso, o orçamento executivo perde precisão, a cotação de fornecedores fica sujeita a erro e o crédito tributário não é reconhecido. Simples assim.
O que muda na Reforma Tributária: de cinco tributos para dois
A partir da Lei Complementar nº 214/2025, PIS, Cofins, IPI, ICMS e ISS são substituídos por dois tributos: a CBS, federal, e o IBS, estadual e municipal. Juntos formam o novo IVA Dual brasileiro.
O ano de teste segue sendo 2026, com alíquotas simbólicas — IBS de 0,1% e CBS de 0,9%. A cobrança plena começa em 2027, com transição gradual até 2033. A alíquota de referência para o regime pleno fica perto de 26,5%: cerca de 8,8% de CBS e 17,7% de IBS, ainda sujeita a fixação por Resolução do Senado.
Para a construção civil, esse número não é único. Venda de imóvel e serviço de construção contam com redução expressiva na alíquota. Insumo comprado isoladamente, não.
Por que insumos pagam alíquota cheia e o que muda na cotação?
Enquanto operações de incorporação e venda de imóveis contam com redutores de até 40% a 60% sobre a alíquota padrão, a compra de material de construção, isolada, é tributada pela alíquota cheia. Sem desconto nenhum.
Na prática, comprar R$ 1.000.000,00 em insumos pode significar algo perto de R$ 265.000,00 destacados em CBS/IBS na nota — valor que só vira crédito real se o insumo estiver corretamente classificado. O desconto é para o serviço prestado. Não para o parafuso, o vergalhão ou a argamassa comprados separadamente.
O elo que ninguém está olhando: o cadastro do insumo
Especialistas do setor foram diretos: a maior parte das incorporadoras ainda não sabe que precisa atualizar o cadastro de insumos antes da emissão real das notas em 2027. Quando existe preocupação com o tema, ela está concentrada em poucas empresas. A maioria trata isso como assunto apenas de contabilidade. Não é. É assunto de engenharia, de suprimentos, de orçamento. Um insumo cadastrado de forma genérica não pode ser cotado com precisão e um orçamento que não reflete o custo tributário real deixa de servir para decisão.
NCM, CST e cClassTrib: o que a nota fiscal vai exigir item a item
A nova estrutura fiscal exige, para cada insumo, um conjunto de informações que boa parte das empresas ainda não tem mapeado.
O primeiro é a classificação tributária de CBS/IBS, o cClassTrib, código que define o tratamento fiscal de cada item na nota. Junto dele vem o CST (Código de Situação Tributária), agora específico de CBS e IBS, que indica se aquele item paga alíquota cheia, tem redução ou é alíquota zero.
Some-se a isso o NCM (Nomenclatura Comum do Mercosul), e o CEST (Código Especificador da Substituição Tributária), ambos atualizados — são eles que fazem a classificação fiscal do produto em si. E, por fim, o enquadramento por família de insumo, agrupamento que viabiliza tratar milhares de itens sem refazer o trabalho um a um.
A nota fiscal eletrônica passa a exigir esse detalhamento por item. Um cadastro de insumos desatualizado deixa de ser problema de organização interna e passa a ser risco de autuação e discrepância fiscal real.
Split payment: o crédito só existe se o cadastro estiver certo
Outro mecanismo que reforça a urgência é o split payment, com implementação prevista a partir de 2027, inicialmente para transações B2B. Nesse modelo, o tributo é retido direto na liquidação do pagamento — Pix, TED, boleto ou transferência — vinculado ao documento fiscal da operação.
Pela lógica que o setor financeiro vem detalhando, o crédito tributário só vira “crédito financeiro” aproveitável depois que o pagamento do tributo é confirmado e casado ao documento fiscal correto. Cadastro errado na origem, crédito represado ou perdido na ponta.
Os riscos de adiar a atualização do cadastro
São quatro, e todos aparecem no mesmo lugar: no resultado da obra:
- Orçamento impreciso — sem NCM correto, o insumo genérico não pode ser cotado com o custo real;
- Crédito tributário não reconhecido, ou represado nas operações de split payment;
- Exposição a autuação, com o novo nível de detalhamento exigido pela NF-e;
- Retrabalho sob pressão, tentando classificar milhares de itens às vésperas da obrigatoriedade plena.
Como estruturar esse processo
A atualização de cadastro não é um ajuste pontual. É um processo com sequência técnica definida, organizado em quatro macroetapas:
| Macroetapa | O que envolve | Ponto de atenção |
| 1. Analisar | Estudar CBS, IBS, NCM, CEST e organizar a documentação de referência | Base para todas as decisões seguintes |
| 2. Preparar | Agrupar insumos por família, classificar NCM e tributação item a item | A etapa mais longa: volume alto de itens e famílias |
| 3. Implantar | Estruturar as planilhas de NCM, produto fiscal e insumos para importação no ERP | Erro de formatação aqui trava a importação |
| 4. Revisar | Conferência final das classificações e validação dentro do sistema de gestão | Última barreira antes de errar em nota fiscal real |
O ponto crítico está na segunda etapa: agrupar por família antes de classificar item a item é o que torna viável tratar uma base com milhares de insumos. Sem esse agrupamento, o volume simplesmente inviabiliza o prazo.
O que a TÁTICO está fazendo
A TÁTICO está aplicando essa metodologia internamente, na própria estruturação de cadastros de insumos e mão de obra de clientes: classificação fiscal, agrupamento por família, preparação para importação direta no ERP.
Em agosto, nossa equipe acompanhou de perto essa discussão no Café com Engenharias, evento técnico promovido pelo Sinduscon da Foz do Rio Itajaí em 19 de agosto, voltado justamente às equipes de engenharia e suprimentos que vão lidar com essa mudança na prática.
Só na etapa de preparação, já organizamos mais de 80 famílias de insumos e conferimos milhares de itens, um a um — processo que segue em andamento internamente, do mesmo jeito que vale para qualquer cliente que peça esse apoio.
A partir dessa experiência prática, a TÁTICO está à disposição do mercado para apoiar construtoras e incorporadoras na atualização operacional dos seus cadastros de insumos, antes que 2027 transforme um ajuste técnico em problema de caixa.
A conta chega em 2027. A preparação começa agora
No fim, quem decidirá o resultado não serão as alíquotas definidas em Brasília. Serão os cadastros dentro do ERP de cada construtora, insumo por insumo.
Quem tratar isso como prioridade de engenharia e suprimentos e não apenas como pauta contábil, vai apurar o imposto certo, aproveitar o crédito a que tem direito e chegar a 2027 com o orçamento sob controle.
E o tempo trabalha contra quem espera. A etapa mais longa é justamente a que precisa começar primeiro: agrupar insumos por famílias e classificar milhares de itens não é trabalho de semanas.
Na TÁTICO, esse processo já está em andamento. Mais de 80 famílias de insumos organizadas, milhares de itens conferidos um a um e as planilhas sendo preparadas para importação direta no ERP o mesmo caminho que vale para qualquer construtora ou incorporadora que precise fazer esse ajuste antes de 2027.
Entenda como a TÁTICO está fazendo e descubra o que o cadastro da sua obra ainda precisa responder.
Fontes consultadas
- Lei Complementar nº 214/2025 — Reforma Tributária do Consumo.
- Receita Federal do Brasil — Reforma do Consumo (CBS/IBS).
- Sienge — Reforma Tributária e Construção Civil: como se preparar (2026).
- Paggo — Reforma Tributária na Construção Civil: IBS, CBS e o impacto até 2033 (2026).
- TaxUp — Alíquota do IBS e da CBS na Reforma (jul/2026).
- JOTA — Setor financeiro detalha arquitetura do split payment para 2027 (fev/2026).
- Sinduscon da Foz do Rio Itajaí — Café com Engenharias: Reforma Tributária (ago/2026).